
REDDITO. - È l'accrescimento della ricchezza, riferito al periodo di un anno, derivante dall'impiego produttivo di lavoro o di capitale, e che può venire consumato senza diminuire né il patrimonio dal quale trae origine, né la sua capacità produttiva.
RECUEIL
DES
HISTORIENS
DES GAULES
ET
DE LA FRANCE
TOME PREMIER
CONTENANT TOUT CE QUI A ÉTÉ FAIT
Le 1er du 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er de la 1er
F. D. MARTIN BOURG, Été de la France
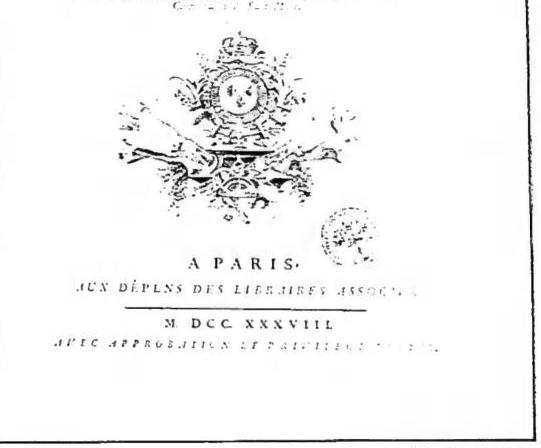
AUX DÉPENS DES LIEUXIERS ASSOCIÉES
M. DCC. XXXVIII
ARTIC APPROPRIATION DE L'ARTIC
(fot. Enc. Cait.)
RECUEIL DES HISTORIENS DES GAULES - Frontespizio del I vol., Parigi 1738 - Esemplare della Biblioteca Vaticana.
Se deriva da cause involontarie, cioè non dipendenti da lavoro o da capitale, i tecnici parlano piuttosto di rendita (v.) o di sopravvenienze attive.
Il r. viene generalmente espresso in moneta e comprende: il salario (v.) relativo alle prestazioni d'opera; l'interesse (v.) relativo alla prestazione di capitali monetari; e il profitto (v.) relativo alla prestazione di capitali reali. Ci sono poi i r. misti, e si distinguono quelli fondiari (case e terreni) da quelli mobiliari (da titoli). Il r. di un individuo ne esprime la potenza economica, e spesso anche la posizione sociale. R. nazionale è quello complessivo di una nazione: può venire calcolato con il metodo reale, cioè facendo la somma dei beni prodotti e detraendone il costo, oppure con il metodo personale sommando i r., non derivati ma soltanto originari, delle singole persone fisiche o giuridiche.
Alcuni intendono il r. come un fatto tipicamente aziendale: esso è allora l'incremento annuale del capitale aziendale in conseguenza della gestione, escluse cioè le sopravvenienze e i r. di congiuntura: o la differenza tra costi e ricavi, da rettificare in base ai valori economici, monetari, sociali al momento della produzione. La necessità di una rilevazione periodica (bilancio) mentre l'impresa continua la propria attività e molti degli elementi costitutivi del r. sono ancora in via di formazione, nonché i possibili criteri di valutazione e di previsione, inducono una certa approssimazione nel determinare il r. aziendale. Da ciò la norma che «solo nello scambio si determina il r.», mentre gli incrementi di valore dei titoli, delle merci e delle divise debbono annotarsi in fondi speciali di oscillazione.
R. netto è quello definitivo, cioè depurato da ogni spesa incontrata per produrlo: r. raffinato si dice il r. netto depurato anche dalla quota di rischi industriali, in contrapposto al r. greggio che invece comprende un premio di assicurazione contro i rischi di perdita del capitale, di immobilizzazione e di svalutazione. Contrariamente a quanto generalmente si crede, la quota-rischi (ad es., nell'interesse dei prestiti) rappresenta non già una piccola aliquota, ma la parte maggiore dell'interesse: infatti nei casi di garanzia quasi assoluta (deposito presso una Banca di emissione), l'interesse è nullo o negativo.
Il concetto di r. raffinato è importante sotto due punti di vista, distinti ma collegati. Il primo corregge il criterio dell'economia classica, o liberale, secondo il quale l'automatismo nella distribuzione dei capitali sarebbe determinato dall'altezza del r.: ciò è vero soltanto per il r. raffinato e non per quello greggio. Il secondo punto di vista consente di dare una base solida alla misurazione del valore (v.).
Intorno al r. e alla sua distribuzione si aggira il cosiddetto problema sociale: esso trae vita e sostanza non tanto dalla dibattuta questione della proprietà dei mezzi di produzione, quanto dalla sperequazione, vera o supposta, nella distribuzione del r. tra i fattori che hanno concorso a produrlo. Quando, infatti, il capitale rendesse il massimo, e il r. venisse equamente distribuito secondo giustizia e merito, la questione della proprietà perderebbe di importanza e di attualità (v. anche REDISTRIBUZIONE).
Il r. è anche base discriminante nel regime fiscale: in quanto a lato della tassazione dei patrimoni, meno giusta ed economicamente pericolosa, la tassazione del r. è più equa, economicamente più sana e socialmente meno rovinosa anche della tassazione sui consumi che non siano evidentemente voluttuari.
La parte di r., reale o monetario, non destinata al consumo immediato, costituisce il risparmio (v.): il quale può venire o tesaurizzato, restando improduttivo ed esposto al pericolo della svalutazione (v.), o investito produttivamente per formare nuovo r. e quindi nuovo risparmio. Il r. si rivela in tal modo come il fattore che determina e conserva il dinamismo dei cicli produttivi da cui sgorga, in concreto, il consumo, cioè il benessere. L'importanza di tale funzione, già posta in luce dall'halloismo (v.), forma la base della teoria keynesiana (v. KEYNES) detta del moltiplicatore.